Przejdź do treści

Dla Bilanzbuchhalter:innen, Buchhalter:innen i Personalverrechner:innen

Strony internetowe dla biur rachunkowych i rozliczania płac

W przypadku biur rachunkowych o właściwej stronie decyduje jedno pytanie: czym dokładnie mogą się Państwo zajmować dla klientów? Odpowiedź zależy od zawodu i kraju. Państwa strona przedstawia usługi jasno i w całości, nie obiecując więcej, niż obejmują Państwa uprawnienia.

Niezobowiązujący podgląd tego, jak może wyglądać strona Państwa kancelarii.

  • Darmowy podgląd w 3 dni
  • Tworzone w Wiedniu
  • Przyjazne RODO
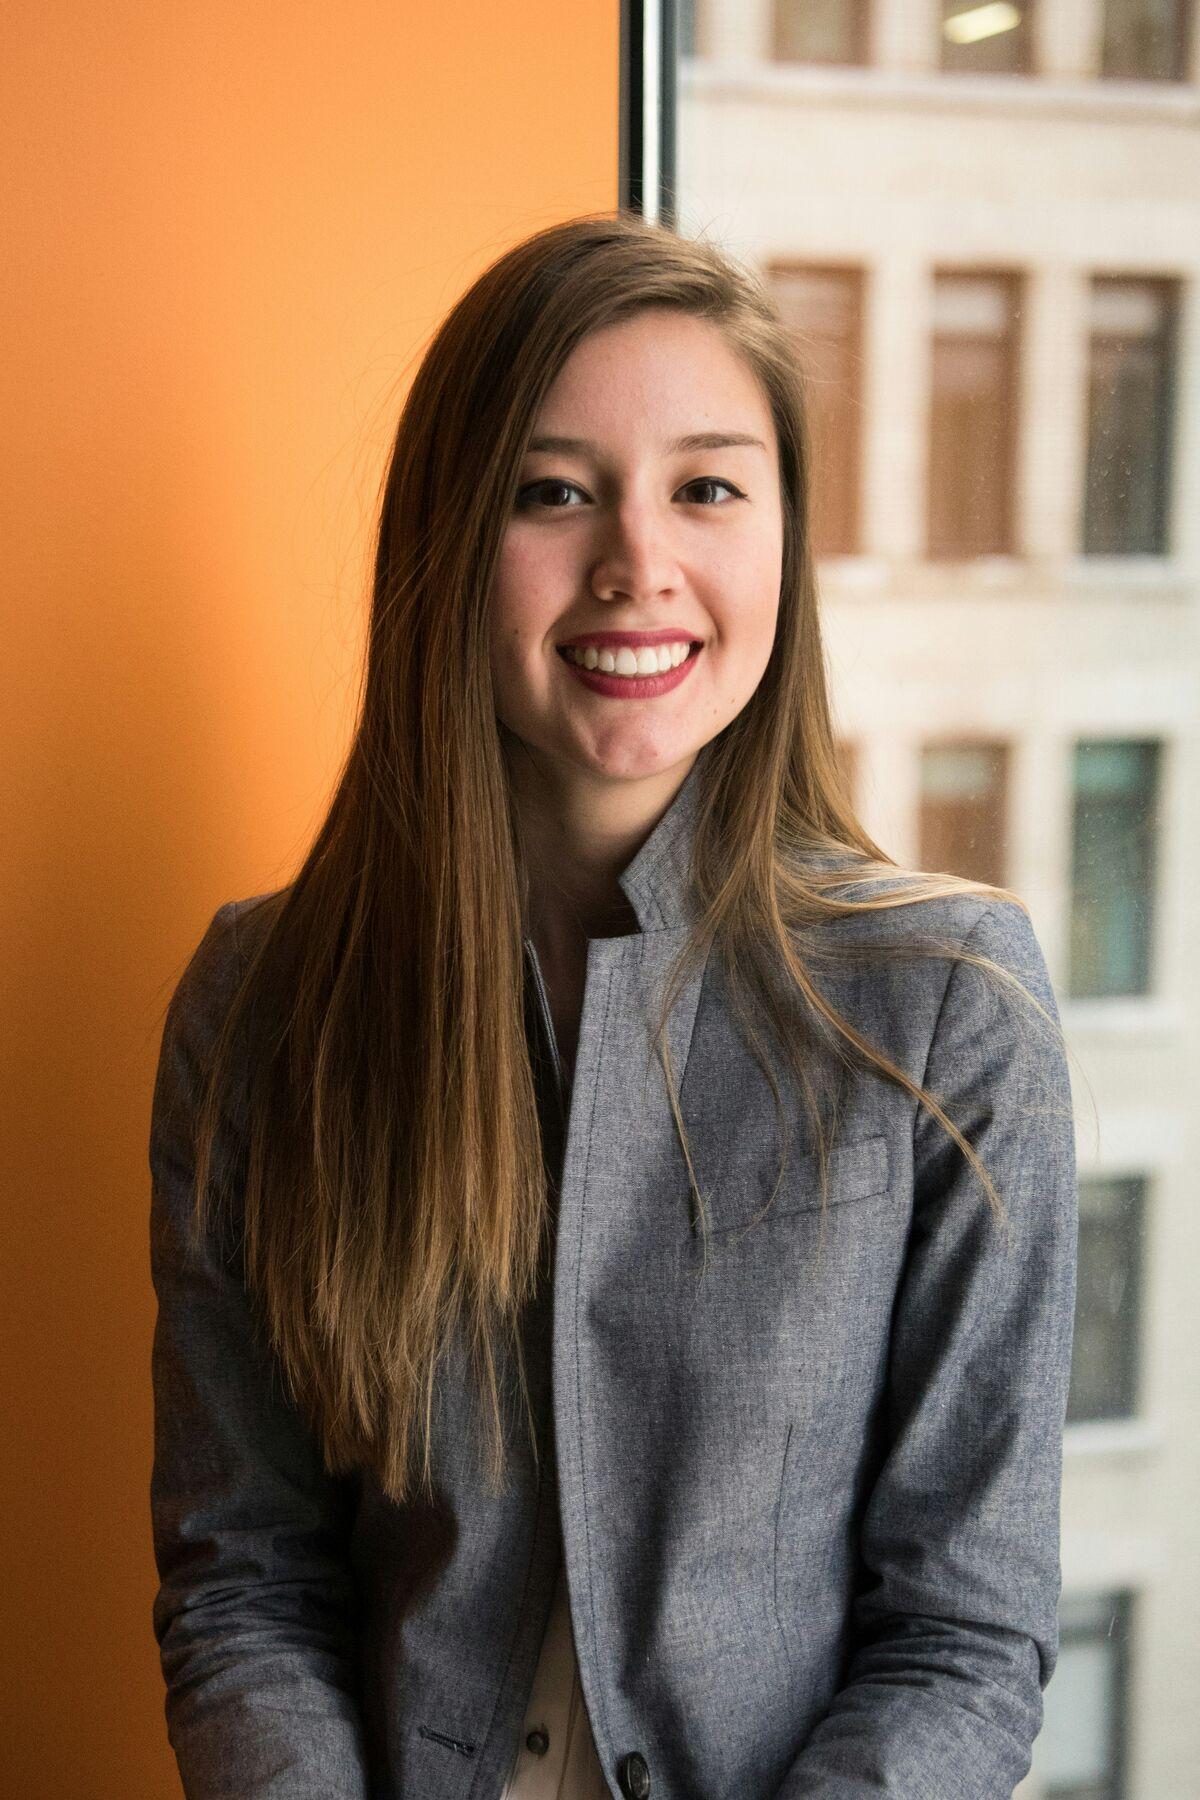
Julia Egger z długimi brązowymi włosami, w szarym żakiecie, siedzi przy oknie z laptopem
Przykład: Julia Egger

Księgowość bilansowa

Przykłady

Przykładowe strony dla biur rachunkowych

Fikcyjne biura Bilanzbuchhaltung, księgowości i rozliczania płac.

Zobacz wszystkie przykłady
  • Julia Egger z długimi brązowymi włosami, w szarym żakiecie, siedzi przy oknie z laptopem

    Księgowość bilansowa

    4,9(Google)

    Przykład: Julia Egger

    Księgowość Egger · Innsbruck

    Księgowa bilansowa w Innsbrucku: bieżąca księgowość, deklaracje VAT, płace i sprawozdania roczne dla małych firm.

    • Księgowa bilansowa powołana w Austrii
    • Dokumenty przez aplikację, upload lub e-mail
    • Stała osoba kontaktowa dla Twojej firmy
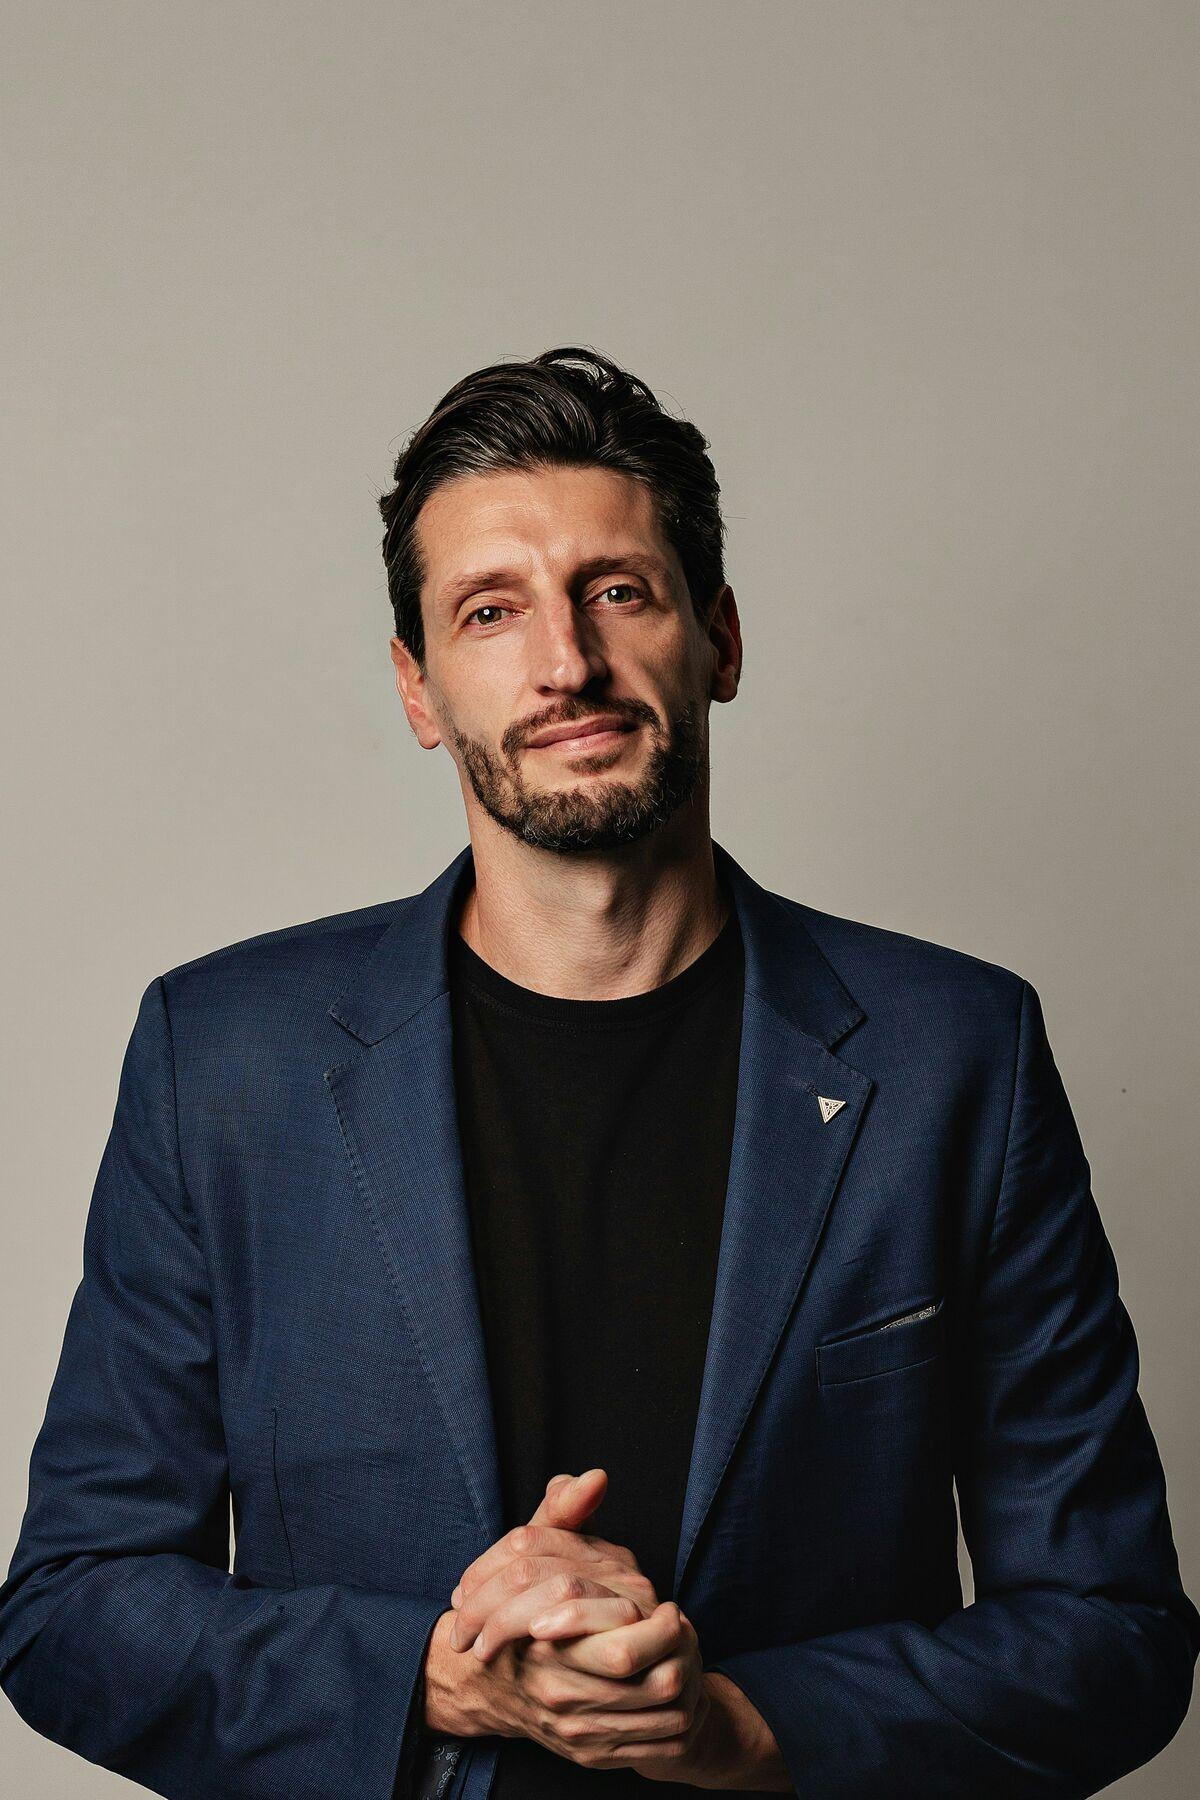
  • Marko Novak w granatowej marynarce na czarnej koszulce stoi na jasnym tle ze splecionymi dłońmi

    Kadry i płace

    4,8(Google)

    Przykład: Marko Novak

    Biuro płacowe Novak · St. Pölten

    Specjalista ds. płac w St. Pölten: wynagrodzenia, zgłoszenia do ÖGK i układy zbiorowe dla firm w Dolnej Austrii.

    • Specjalista ds. płac powołany w Austrii
    • Doradztwo po niemiecku, chorwacku i angielsku
    • Rozliczenie do 25. dnia miesiąca
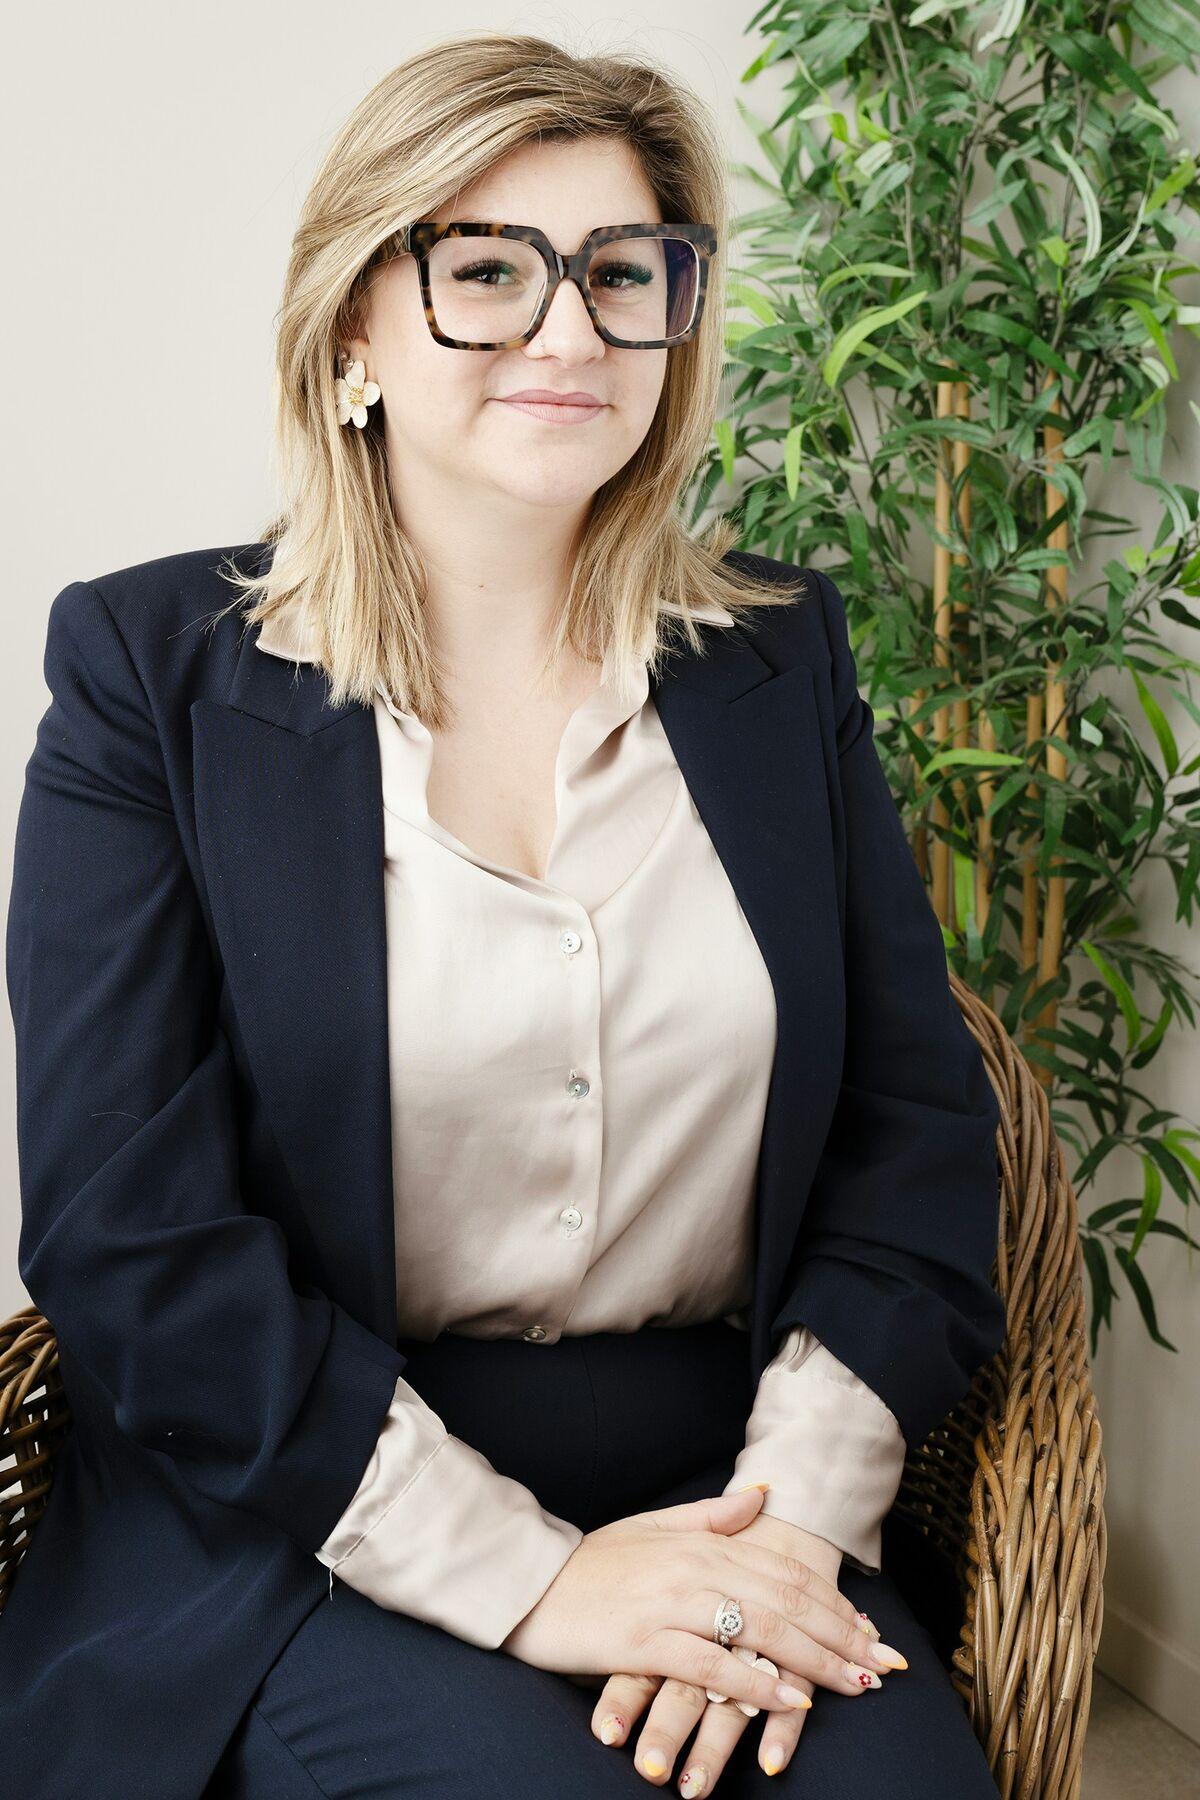
  • Anna Schulte z blond włosami i w czarnych okularach, w granatowym żakiecie, siedzi w wiklinowym fotelu obok rośliny

    Bieżąca księgowość

    4,9(ProvenExpert)

    Przykład: Anna Schulte

    Anna Schulte, księgowa · Kolonia

    Księgowa w Kolonii: księgowanie bieżących operacji, bieżące rozliczanie płac i deklaracje podatku od wynagrodzeń. Zamknięcie roku i zeznania podatkowe przejmuje Twój doradca podatkowy.

    • Geprüfte Bilanzbuchhalterin (IHK Köln)
    • Usługi według § 6 Abs. 1 Nr. 1 StBerG
    • Bez doradztwa podatkowego i zeznań

Austria: trzy zawody, trzy zakresy uprawnień

Bilanzbuchhaltungsgesetz 2014 przewiduje trzy zawody. Bilanzbuchhalter:innen (księgowi bilansowi) mogą m.in. prowadzić bieżącą księgowość wraz z rozliczaniem płac, składać deklaracje VAT (Umsatzsteuervoranmeldungen) i sporządzać sprawozdania roczne do wielkości małej spółki kapitałowej. Buchhalter:innen prowadzą księgowość bez rozliczania płac i bez bilansów, a Personalverrechner:innen zajmują się rozliczaniem wynagrodzeń.

Czego nie może żaden z tych trzech zawodów: sporządzać rocznych zeznań podatkowych ani reprezentować w postępowaniach odwoławczych. Jeden wyjątek: Bilanzbuchhalter:innen mogą przygotować rozliczenie pracownika (Arbeitnehmerveranlagung) i przekazać je jako posłaniec (Bote) (§ 2 Abs. 1 Z 3 BiBuG). Kto oferuje usługi wykraczające poza własne uprawnienia, popełnia wykroczenie administracyjne zagrożone karą do 20 000 € (§ 61 BiBuG). Dlatego Państwa strona wymienia tylko to, co Państwo mogą, a przy sprawozdaniach rocznych z informacją o granicy według § 2 BiBuG.

Niemcy: jasno powiedzieć, na co pozwala § 6 StBerG

W Niemczech księgowość nie jest osobnym zawodem zrzeszonym w izbie. Samodzielni księgowi mogą według § 6 ust. 1 pkt 1 StBerG w brzmieniu obowiązującym od 1 września 2026 zakładać plany kont, księgować bieżące operacje gospodarcze, prowadzić bieżące rozliczanie płac i sporządzać deklaracje podatku od wynagrodzeń (Lohnsteuer-Anmeldungen), jeśli mają wymagane doświadczenie zawodowe. Deklaracje VAT, rachunek nadwyżki przychodów nad kosztami (Einnahmen-Überschuss-Rechnung) i sprawozdania roczne pozostają zastrzeżone dla doradców podatkowych.

Orzecznictwo jest surowe co do sposobu prezentacji. Pojęcia takie jak „Finanzbuchhaltung” czy „Buchführungsbüro” mogą wprowadzać w błąd, jeśli ograniczony zakres nie zostanie jednoznacznie wyjaśniony, a samo odesłanie do § 6 StBerG według BGH nie wystarcza. Dlatego Państwa strona wyraźnie wylicza czynności. Mogą Państwo używać określenia „Buchhalter:in” i, jeśli go Państwo zdobyli, tytułu „Geprüfte:r Bilanzbuchhalter:in”.

Co klienci chcą wiedzieć przed pierwszą rozmową

Czy to nowa firma, gastronomia, rzemiosło czy handel internetowy: kto szuka biura rachunkowego, chce wiedzieć, jak dokumenty trafiają do Państwa, do kiedy są potrzebne i co otrzyma na koniec miesiąca. Strona wyjaśnia przebieg od przesłania dokumentów przez aplikację lub portal, przez księgowanie miesięczne, aż po zestawienia.

Przy rozliczaniu płac pytania są inne: do kiedy trzeba zgłosić nową pracownicę, jakie dokumenty są do tego potrzebne, co się dzieje przy odejściu z pracy? FAQ na Państwa stronie odpowiada na najczęstsze z nich, zanim ktoś zadzwoni.

Wiele biur pracuje z BMD lub RZL w Austrii oraz z DATEV lub Agenda w Niemczech. Strona podaje link do portalu, przez który klienci przesyłają dokumenty, i w kilku zdaniach wyjaśnia, jak założyć dostęp.

Pokazać współpracę z doradcą podatkowym

Wiele biur rachunkowych ściśle współpracuje z kancelarią podatkową, która przejmuje zeznania roczne, a w Niemczech także sprawozdania. Wyjaśnienie tej współpracy na stronie buduje zaufanie: klienci widzą, że przebieg jest uzgodniony, nawet jeśli uczestniczą w nim dwie kancelarie.

Ważne, aby granica pozostała widoczna. Strona opisuje, które prace należą do Państwa, a które wykonuje doradca podatkowy. Chroni to też przed upomnieniami (Abmahnungen), które w Niemczech często wysyłają izby doradców podatkowych.

Reklama: swobodna, ale nie bez granic

W Austrii dla zawodów Bilanzbuchhaltung nie ma szczególnych ograniczeń reklamy, obowiązuje UWG. Ze względu na obowiązek zachowania tajemnicy według § 39 BiBuG wymieniają Państwo klientów jednak tylko za ich zgodą. W Niemczech § 8 StBerG wymaga także od księgowych rzeczowej informacji, ale o pojedyncze zlecenia księgowe mogą Państwo zabiegać celowo.

Opinie i wypowiedzi klientów są możliwe w obu krajach, jeśli są prawdziwe, a Państwo podają, czy i jak weryfikowana jest ich autentyczność. Branżowe specjalizacje, takie jak „księgowość dla gastronomii”, są dozwolone, o ile są prawdziwe i mogą je Państwo na żądanie udokumentować.
W skrócie

Pytania na ten temat

Czy jako Bilanzbuchhalter:in w Austrii mogę oferować „zeznania podatkowe”?

Nie. Roczne zeznania podatkowe są zastrzeżone dla doradców podatkowych. Dozwolone są np. deklaracje VAT (Umsatzsteuervoranmeldungen) w zakresie Państwa uprawnień i Arbeitnehmerveranlagung (roczne rozliczenie pracownika), którą mogą Państwo przekazać jako posłaniec.

Jestem księgową (Buchhalterin) w Austrii. Czy mogę oferować rozliczanie płac?

Tylko z dodatkowymi uprawnieniami jako Personalverrechnerin lub Bilanzbuchhalterin. Uprawnienia Buchhalterin według § 3 BiBuG nie obejmują ani rozliczania płac, ani bilansów.

Czy w Niemczech wystarczy informacja „Buchhaltung im Sinne des § 6 StBerG”?

Według orzecznictwa BGH nie. Lepiej wyraźnie wyliczyć dozwolone czynności, np. księgowanie bieżących operacji gospodarczych i bieżące rozliczanie płac, oraz jasno zaznaczyć, że sprawozdania i zeznania podatkowe należą do doradcy podatkowego.

Czy w Niemczech mogę przejąć składanie deklaracji VAT?

Jako samodzielny księgowy według § 6 StBerG nie. Potwierdził to BFH, a nowelizacja z 1 września 2026 tego nie zmieniła. Dlatego deklaracje VAT nie pojawiają się na stronie jako Państwa usługa.

Jakie informacje musi zawierać moje Impressum w Austrii?

M.in. tytuł zawodowy i państwo jego nadania, Bilanzbuchhaltungsbehörde jako organ nadzoru, Wirtschaftskammer jako izbę oraz odesłanie do Bilanzbuchhaltungsgesetz 2014. Nasz generator Impressum zestawi te informacje.

Czy mogę oferować przesyłanie dokumentów przez stronę?

Do bieżącej wymiany podlinkujemy Państwa portal lub aplikację księgową. Do pojedynczych plików służy moduł „Bezpieczne formularze online” z szyfrowaną transmisją.

Bezpłatny podgląd strony

Podgląd strony Państwa kancelarii: bezpłatnie, w 3 dni

Wystarczą nam imię i nazwisko, e-mail, zawód i specjalizacja, chętnie także adres dotychczasowej strony. Na tej podstawie przygotujemy podgląd dla Państwa kancelarii, a link wyślemy e-mailem. Bez kosztów i bez zobowiązań.

  • Darmowy podgląd w 3 dni
  • Tworzone w Wiedniu
  • Przyjazne RODO
  • WCAG AA
  • 6 języków

Niezobowiązujący podgląd tego, jak może wyglądać strona Państwa kancelarii.

Państwa dane wykorzystujemy wyłącznie do przygotowania podglądu i naszej odpowiedzi. Danych Państwa klientów nie potrzebujemy. Więcej w polityce prywatności.

Wolą Państwo porozmawiać bezpośrednio?